 Por OrangelGil
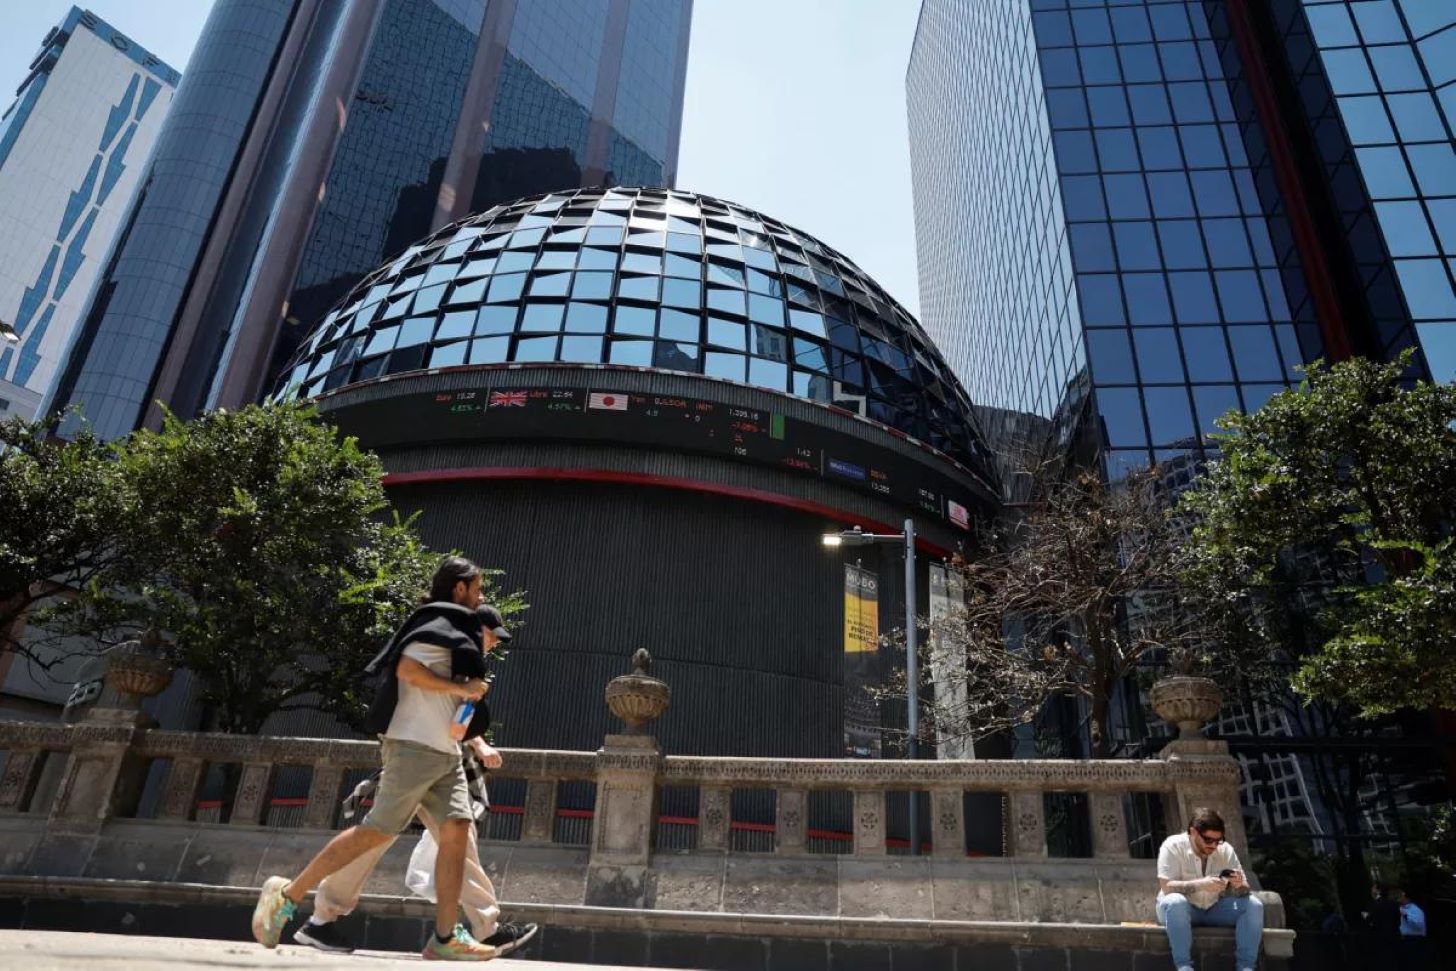
El mercado internacional de deuda mantiene abiertas sus puertas para los emisores latinoamericanos, pero el aumento de los rendimientos está elevando el costo de captar recursos y modificando las condiciones bajo las cuales gobiernos y empresas pueden acceder al financiamiento externo.
La advertencia quedó reflejada en una cobertura publicada por LatinFinance el 16 de octubre, durante las Reuniones Anuales del Fondo Monetario Internacional (FMI) y el Banco Mundial celebradas en Bangkok, Tailandia. Según los banqueros consultados por el medio, los inversionistas mantienen su interés en comprar bonos de la región, aunque las operaciones se han vuelto más selectivas y algunos emisores prefieren esperar antes de colocar nueva deuda.
El escenario plantea una diferencia fundamental para las economías latinoamericanas: tener acceso al mercado no significa necesariamente poder endeudarse a un costo conveniente. La demanda de los inversionistas puede mantenerse, pero las tasas exigidas, el perfil de riesgo de cada emisor y las condiciones internacionales determinan cuánto termina pagando quien solicita los recursos.
La evolución de los mercado de bonos latinoamericanos, mercados de deuda, también importa más allá de las operaciones financieras. Los costos de emisión afectan las decisiones presupuestarias de los gobiernos, los planes de inversión de las empresas y la capacidad de refinanciar obligaciones próximas a su vencimiento.
Mercado de bonos latinoamericanos: Rendimientos elevados, financiamiento más exigente
Cuando aumenta el rendimiento que los inversionistas exigen para adquirir bonos, los nuevos emisores suelen tener que ofrecer mejores condiciones para atraer capital. En términos generales, esto se traduce en mayores intereses o en precios de colocación menos favorables para quien necesita financiarse.
El encarecimiento puede responder a distintas fuerzas: tasas de referencia más altas, expectativas de inflación, mayor oferta de deuda, incertidumbre sobre el crecimiento y cambios en la percepción del riesgo. En las emisiones soberanas, además, influyen la trayectoria fiscal, el volumen de deuda y la confianza en la capacidad de pago del país.
En octubre, el FMI advirtió que el incremento de los rendimientos soberanos en varias economías avanzadas estaba aumentando las presiones sobre las finanzas públicas. El organismo señaló que los mayores costos internacionales pueden transmitirse a otros mercados, mientras que los países con deuda elevada disponen de menos margen presupuestario para absorber nuevas alzas.
Para América Latina, el efecto no es uniforme. Los países con ingresos fiscales sólidos, acceso diversificado al financiamiento y marcos de gestión de deuda creíbles pueden enfrentar condiciones distintas a las de los emisores con mayores necesidades de refinanciación o vulnerabilidad externa.
El mercado de bonos latinoamericanos no está cerrado de manera generalizada, pero la selección de emisores y el precio del riesgo adquieren mayor importancia.
Esta distinción ayuda a entender por qué puede persistir la demanda de bonos latinoamericanos al mismo tiempo que algunos gobiernos o empresas deciden posponer operaciones. La decisión de emitir depende de si el costo ofrecido por el mercado resulta compatible con sus necesidades y objetivos financieros.
La disciplina fiscal gana peso en las decisiones de inversión
El acceso sostenido a los mercados internacionales requiere algo más que encontrar compradores. Los inversionistas evalúan la capacidad de generar ingresos, el nivel de endeudamiento, las obligaciones futuras y la previsibilidad de las políticas económicas.
El FMI señaló en octubre que el aumento de los costos de financiación puede deteriorar las cuentas públicas cuando una parte importante de la deuda debe renovarse a tasas más elevadas. También advirtió que la combinación de endeudamiento alto y mayores intereses reduce el espacio disponible para otros gastos públicos.
En la práctica, un gobierno que coloca bonos a un costo superior debe destinar más recursos al servicio de la deuda durante el período correspondiente. Si el endeudamiento aumenta sin una expansión suficiente de los ingresos públicos o de la capacidad productiva, la carga financiera puede limitar futuras decisiones presupuestarias.
Para las empresas, el mecanismo opera de forma similar: el financiamiento más caro puede modificar la rentabilidad esperada de proyectos de infraestructura, energía, transporte y producción. Algunas inversiones pueden aplazarse si los ingresos previstos no compensan el costo del capital.
Esto no implica que toda emisión de deuda sea inconveniente. El financiamiento externo puede permitir inversiones productivas, refinanciar obligaciones costosas o extender vencimientos. La evaluación depende del uso de los recursos, las condiciones de la emisión y la capacidad del emisor para cumplir sus compromisos.
Por ello, la calidad de la gestión fiscal y de la deuda adquiere especial relevancia cuando los mercados exigen rendimientos elevados. La transparencia en las cuentas públicas, la planificación de vencimientos y la credibilidad de los objetivos presupuestarios pueden contribuir a reducir incertidumbres, aunque no eliminan los riesgos externos.
También puedes leer: BCV y CEPAL definen cooperación técnica
América Latina no enfrenta un escenario homogéneo
La región combina economías con estructuras productivas, perfiles de deuda y fuentes de ingresos muy diferentes. Esa diversidad explica por qué un mismo movimiento en los mercados internacionales puede generar consecuencias distintas de un país a otro.
La cobertura de LatinFinance destacó, además de las condiciones del mercado de bonos latinoamericano, otros factores que afectan las perspectivas regionales: el crecimiento de Guyana asociado a su industria petrolera, los esfuerzos de Belice y otros países por ampliar el comercio con sus vecinos, y los riesgos climáticos y energéticos que presionan a economías del Caribe.
Guyana ilustra cómo los ingresos derivados de los recursos naturales pueden modificar las perspectivas de crecimiento y las oportunidades de inversión. Sin embargo, la expansión petrolera no elimina la necesidad de administrar la volatilidad de los ingresos, diversificar la economía y evaluar la sostenibilidad del gasto público.
En otras economías, el encarecimiento de la energía, las interrupciones comerciales o los fenómenos climáticos pueden aumentar las necesidades de financiación y reducir la capacidad de responder a emergencias. Para los países pequeños y dependientes de las importaciones, estos riesgos pueden afectar tanto las cuentas fiscales como la balanza externa.
La región, por tanto, no puede analizarse como un bloque con una sola calificación de riesgo. Los fundamentos económicos, las fuentes de ingresos, las instituciones y las políticas de cada país influyen en la percepción de los inversionistas y en las condiciones finales de cada emisión.
El riesgo internacional también determina el costo del capital
Las decisiones de los inversionistas latinoamericanos y extranjeros están conectadas con la evolución de las principales economías, especialmente cuando cambian las expectativas sobre inflación, tasas de interés y endeudamiento público.
El FMI explicó que el aumento de los rendimientos de las economías avanzadas puede trasladarse a otros mercados mediante las tasas de referencia y los cambios en la percepción del riesgo. Cuando los bonos considerados más seguros ofrecen retornos superiores, algunos inversionistas pueden exigir una compensación adicional para mantener posiciones en deuda emergente.
Ese mecanismo no determina automáticamente una salida de capitales. Los inversionistas también consideran las oportunidades de rentabilidad, la diversificación de sus carteras y las perspectivas particulares de cada emisor. La persistencia de compradores para la deuda latinoamericana, señalada por LatinFinance, indica que la demanda no había desaparecido pese al aumento de los rendimientos.
La cuestión central es cuánto riesgo están dispuestos a asumir los compradores y qué rendimiento exigen a cambio. Si las condiciones se deterioran, las emisiones pueden encarecerse, reducir su tamaño o aplazarse; si un emisor conserva la confianza del mercado, puede mantener acceso al capital incluso en un entorno más exigente.
Las Reuniones Anuales del FMI y el Banco Mundial, celebradas del 12 al 18 de octubre en Bangkok, reunieron a autoridades económicas y representantes financieros para discutir, entre otros asuntos, la estabilidad global, el crecimiento y la sostenibilidad de la deuda.
Mercado de bonos latinoamericanos: la estrategia será financiarse sin comprometer el futuro
El escenario descrito no anuncia el cierre general del mercado de bonos latinoamericano, pero sí muestra que las condiciones de acceso pueden cambiar con rapidez. Para los emisores, la decisión de acudir al mercado debe considerar no solo la disponibilidad de compradores, sino también la tasa efectiva, el plazo, la moneda de la deuda y los riesgos asociados a los ingresos futuros.
Una estrategia prudente puede incluir la diversificación de fuentes de financiación, una planificación anticipada de vencimientos y la evaluación de alternativas locales e internacionales. En el sector público, también resulta esencial analizar cómo el servicio de la deuda afectará el presupuesto y la capacidad de sostener inversiones y servicios esenciales.
Para los inversionistas, el panorama exige distinguir entre emisores con perfiles financieros diferentes y evitar que una lectura general de la región sustituya el análisis de cada país o empresa.
La oportunidad de financiarse sigue existiendo, pero aprovecharla exige mayor selectividad, claridad fiscal y una evaluación realista del costo del capital.
La pregunta estratégica para América Latina es si sus gobiernos y empresas podrán utilizar el acceso todavía disponible a los mercados internacionales para financiar inversiones y administrar sus obligaciones sin aumentar vulnerabilidades que restrinjan su crecimiento futuro.
 Mónica Saavedra